
Das Pantoffel-Portfolio: Warum die Stiftung Warentest diese Anlagestrategie empfiehlt
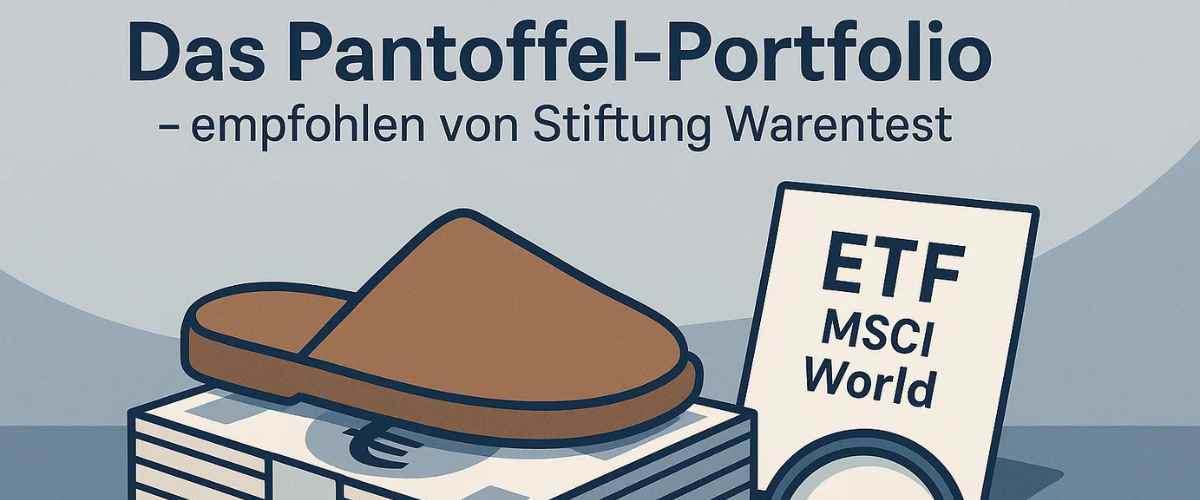
Wenn es um die Geldanlage geht, sind viele Menschen überfordert. Die Vielzahl an Produkten, komplexe Fachbegriffe und widersprüchliche Empfehlungen machen es schwer, die richtige Entscheidung zu treffen. Genau hier setzt das sogenannte „Pantoffel-Portfolio“ an – eine Anlagestrategie, die von der Stiftung Warentest empfohlen wird und die besonders für ETF-Entnahmepläne im Ruhestand geeignet ist. Doch was steckt dahinter und warum könnte diese Strategie auch für Sie interessant sein?
Was ist das Pantoffel-Portfolio?
Das Pantoffel-Portfolio ist eine einfache, aber effektive Anlagestrategie, die ihren Namen der Tatsache verdankt, dass sie so unkompliziert ist, dass man sie sprichwörtlich „in Pantoffeln“ umsetzen kann. Die Grundidee: Eine ausgewogene Mischung aus Aktien und festverzinslichen Anlagen, die nur selten angepasst werden muss.
Die Stiftung Warentest hat diese Strategie entwickelt und empfiehlt sie seit Jahren als solide Basis für langfristige Geldanlagen – insbesondere für Anleger, die weder Zeit noch Lust haben, sich intensiv mit Finanzthemen zu beschäftigen.
Die Grundstruktur des Pantoffel-Portfolios
Das klassische Pantoffel-Portfolio besteht aus nur zwei Komponenten:
- Weltweiter Aktien-ETF (z.B. MSCI World): 30-70% des Portfolios
- Sicherheitsbaustein (z.B. Tagesgeld, Festgeld, Anleihen-ETFs): 30-70% des Portfolios
Die genaue Aufteilung hängt von Ihrer persönlichen Risikoneigung und Ihrem Anlagehorizont ab. Je länger der Anlagehorizont und je höher Ihre Risikobereitschaft, desto höher kann der Aktienanteil ausfallen.
Warum das Pantoffel-Portfolio besonders für Entnahmepläne geeignet ist
Für Ruheständler, die einen ETF-Entnahmeplan aufsetzen möchten, bietet das Pantoffel-Portfolio mehrere entscheidende Vorteile:
1. Ausgewogenes Verhältnis von Sicherheit und Rendite
Der Sicherheitsbaustein sorgt dafür, dass ein Teil Ihres Kapitals vor Marktschwankungen geschützt ist. Gleichzeitig ermöglicht der Aktienanteil langfristige Renditechancen, die wichtig sind, um der Inflation entgegenzuwirken und die Nachhaltigkeit des Entnahmeplans zu verbessern.
2. Einfache Umsetzung und Verwaltung
Das Portfolio besteht aus nur wenigen Komponenten und muss nur selten angepasst werden – ideal für Ruheständler, die sich nicht ständig mit ihrer Geldanlage beschäftigen möchten.
3. Niedrige Kosten
Durch den Einsatz von kostengünstigen ETFs fallen nur minimale Verwaltungsgebühren an. Dies ist besonders wichtig bei Entnahmeplänen, da jeder gesparte Euro in der Gebührenstruktur die Laufzeit des Kapitals verlängert.
4. Flexibilität bei Entnahmen
Die Kombination aus liquiden Sicherheitsbausteinen und Aktien-ETFs ermöglicht flexible Entnahmestrategien. In Phasen schwacher Aktienmärkte können Entnahmen aus dem Sicherheitsbaustein erfolgen, während sich die Aktienmärkte erholen können.
Praktische Umsetzung eines Entnahmeplans mit dem Pantoffel-Portfolio
Wie könnte ein Entnahmeplan auf Basis des Pantoffel-Portfolios konkret aussehen? Hier ein Beispiel:
Ausgangssituation:
- Anlagebetrag: 200.000 Euro
- Gewünschte monatliche Entnahme: 700 Euro
- Anlagehorizont: 20+ Jahre
- Risikobereitschaft: moderat
Mögliche Umsetzung:
- 50% (100.000 Euro) in einen globalen Aktien-ETF (z.B. MSCI World oder FTSE All-World)
- 50% (100.000 Euro) in Sicherheitsbausteine:
- 30.000 Euro Tagesgeld für kurzfristige Liquidität
- 70.000 Euro in kurz- bis mittelfristige Anleihen-ETFs oder Festgeld-Staffeln
Entnahmestrategie:
- Die monatlichen Entnahmen von 700 Euro erfolgen zunächst aus dem Tagesgeldkonto
- Einmal jährlich wird das Portfolio rebalanciert und das Tagesgeldkonto wieder aufgefüllt
- Bei der Rebalancierung werden bevorzugt Gewinne aus dem Aktienanteil realisiert
- In schwachen Marktphasen werden keine Aktien verkauft, sondern nur aus dem Sicherheitsbaustein entnommen
Die 4%-Regel als Orientierung
Eine bewährte Faustregel für nachhaltige Entnahmepläne ist die sogenannte 4%-Regel. Sie besagt, dass man jährlich etwa 4% des Anfangskapitals entnehmen kann, ohne dass das Kapital vorzeitig aufgebraucht wird. Bei einem inflationsbereinigten Anstieg der Entnahmen kann die initiale Entnahmerate auch niedriger angesetzt werden.
Für unser Beispiel mit 200.000 Euro Kapital würde die 4%-Regel eine jährliche Entnahme von 8.000 Euro oder etwa 667 Euro monatlich empfehlen – was nahe an unseren angenommenen 700 Euro liegt.
Vorteile gegenüber einer klassischen Sofortrente
Im Vergleich zu einer Sofortrente bietet ein Entnahmeplan auf Basis des Pantoffel-Portfolios mehrere Vorteile:
- Flexibilität: Sie behalten die volle Kontrolle über Ihr Kapital und können die Entnahmehöhe bei Bedarf anpassen.
- Vererbbarkeit: Das nicht verbrauchte Kapital geht im Todesfall an Ihre Erben.
- Renditechancen: Bei positiver Marktentwicklung kann Ihr Kapital trotz Entnahmen wachsen.
- Inflationsschutz: Durch den Aktienanteil haben Sie bessere Chancen, die Inflation langfristig auszugleichen.
Allerdings fehlt die absolute Garantie einer lebenslangen Zahlung, wie sie eine Sofortrente bietet.
Wie Finanzmanager24 Sie bei der Umsetzung unterstützt
Bei Finanzmanager24 haben wir uns auf die Umsetzung von ETF-Entnahmeplänen auf Basis des Pantoffel-Portfolios spezialisiert. Wir bieten:
- Individuelle Portfoliogestaltung: Anpassung der Aktien-/Sicherheits-Gewichtung an Ihre persönliche Situation
- Professionelle Depotverwaltung: Regelmäßiges Rebalancing und Überwachung
- Steueroptimierte Entnahmestrategien: Nutzung von Freibeträgen und optimale Verlustverrechnung
- Jährlicher Depot-Check: Überprüfung der Nachhaltigkeit und Anpassung bei Bedarf
- Flexible Übergangsmöglichkeit: Bei Bedarf späterer Wechsel in eine Sofortrente möglich
Fazit: Einfach, effektiv und flexibel
Das Pantoffel-Portfolio der Stiftung Warentest bietet eine ideale Grundlage für ETF-Entnahmepläne im Ruhestand. Es kombiniert die Einfachheit einer unkomplizierten Strategie mit den Vorteilen einer ausgewogenen Asset-Allokation.
Besonders für Menschen, die im Ruhestand Wert auf Flexibilität und Kontrolle über ihr Kapital legen, gleichzeitig aber eine solide und bewährte Anlagestrategie suchen, ist ein Entnahmeplan auf Basis des Pantoffel-Portfolios eine überlegenswerte Alternative zur klassischen Sofortrente.
Möchten Sie mehr über die Umsetzung eines ETF-Entnahmeplans erfahren?
Kostenloses Beratungsgespräch vereinbaren
Kostenlosen Leitfaden Pantoffel-Portfolio anfordern
Transparenz und Aktualität
Fachlich geprüft und mit Primärquellen belegt
Fachredaktion Finanzmanager24
Redaktioneller Stand:
Zahlen, Tarifdaten und Steuerregeln in diesem Beitrag sind mit Stand und Quelle angegeben. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Anlage-, Rechts- oder Steuerberatung.
Weiterlesen
Passende Beiträge
Entnahmeplan ·
Welcher Entnahmeplan ist für eine sichere Altersvorsorge geeignet?
Welcher Entnahmeplan ist im Ruhestand sicher? Entnahmerate, Puffer, Sequence-of-Returns-Risiko und Sofortrente im Vergleich, mit Rechenbeispielen und Quellen.
Weiterlesen →
Entnahmeplan ·
Entnahmeplan Rente: Depot zur sicheren Einkommensquelle
Stell dir vor, der große Tag ist gekommen: Du verabschiedest dich vom Arbeitsleben und freust dich auf einen wohlverdienten Ruhestand. Dein Depot ist prall gefüllt, aber wie verwandelst …
Weiterlesen →
Entnahmeplan ·
ETF-Entnahmeplan: Flexibel bleiben und trotzdem regelmäßige Zahlungen erhalten
Wer für den Ruhestand vorsorgt, steht früher oder später vor der Frage: Wie kann ich mein angespartes Vermögen optimal in regelmäßige Einkünfte umwandeln? Der ETF-Entnahmeplan bietet hier eine …
Weiterlesen →