

Kurz erklärt
Was ist eine Sofortrente?
Eine Sofortrente ist eine private Rentenversicherung, bei der Sie einen Einmalbeitrag zahlen und die Rente sofort – meist im Folgemonat – beginnt. Bei der lebenslangen Variante zahlt der Versicherer bis zum Tod, egal wie alt Sie werden. Damit übernimmt er das Risiko, dass Ihr Geld nicht reicht. Sie wird auch „Rente gegen Einmalbeitrag“ oder „sofort beginnende Rentenversicherung“ genannt.
Funktionsweise
So funktioniert eine Sofortrente
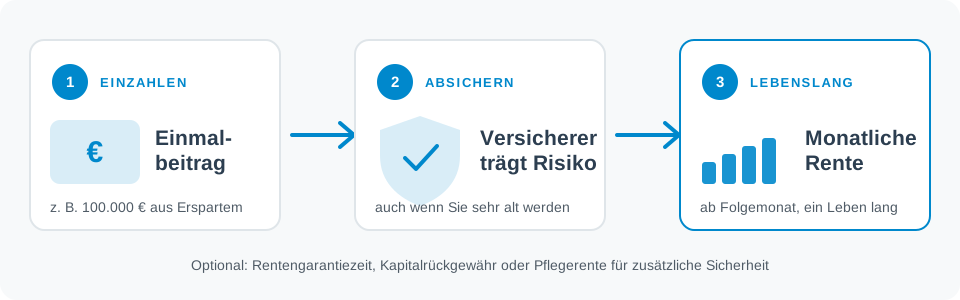
Einmalbeitrag zahlen
Sie zahlen einen Betrag ein, etwa aus einer fälligen Lebensversicherung, einem Erbe oder einem Hausverkauf.
Versicherer rechnet
Aus Alter, Betrag, Rechnungszins und gewählten Optionen ergibt sich Ihre garantierte Rente.
Rente beginnt sofort
Die erste Zahlung kommt in der Regel im Folgemonat – monatlich, vierteljährlich oder jährlich.
Zahlung lebenslang
Der Versicherer zahlt bis zum Tod. Überschüsse können die Rente zusätzlich erhöhen.
Der Unterschied zu einer klassischen Rentenversicherung: Es gibt keine Ansparphase. Sie wandeln vorhandenes Kapital direkt in ein regelmäßiges Einkommen um. Der Versicherer verteilt Ihr Kapital plus Zinsen auf Ihre statistische Lebenserwartung. Wer länger lebt, bekommt mehr heraus, als er eingezahlt hat – finanziert von Versicherten, die früher sterben. Genau dieser Ausgleich macht die lebenslange Garantie möglich.
Grundlage der Garantie ist der Rechnungszins. Der gesetzliche Höchstrechnungszins für neue Verträge liegt seit dem 1. Januar 2025 bei 1,0 Prozent. Was der Versicherer darüber hinaus erwirtschaftet, gibt er als Überschussbeteiligung weiter.
Rechenbeispiel
Wie hoch ist eine Sofortrente mit 100.000 Euro?
Musterfall: 65 Jahre, 100.000 Euro Einmalbeitrag, 10 Jahre Rentengarantiezeit, Rentenbeginn 01.12.2026. Datenbasis: Morgen & Morgen, Stand 03.11.2026, 23 Anbieter.
| Anbieter (Tarif) | Garantierte Rente | Rente im 1. Jahr |
|---|---|---|
| Canada Life (Flexibler Kapitalplan) | 436,03 € | 436 € |
| Standard Life (FREELAX SOFORT) | 427,84 € | 428 € |
| Württembergische (SR) | 311,37 € | 428 € |
| Allianz (PrivatSofortRente R3U) | 311,71 € | 406 € |
| Schwächster Tarif im Vergleich | 305,91 € | 306 € |
Was das Beispiel zeigt: Zwischen dem besten und dem schwächsten Angebot liegen 130 Euro im Monat – über 20 Rentenjahre mehr als 31.000 Euro. Bei gleichem Einsatz. Ein Vergleich ist deshalb wichtiger als die Wahl der bekannten Hausmarke.
Wann hat sich die Sofortrente „gerechnet“? Mit 436 Euro im Monat fließen 5.232 Euro im Jahr zurück. Nach gut 19 Jahren – also mit rund 84 Jahren – ist der Einmalbeitrag ohne Zinsen wieder ausgezahlt. Jede weitere Rente ist Gewinn gegenüber dem Einsatz.
Garantie & Überschüsse
Garantierte Rente und Rente im 1. Jahr
In jedem Angebot stehen zwei Zahlen. Die garantierte Rente ist die vertraglich zugesicherte Untergrenze – sie wird nie unterschritten. Die Rente im 1. Jahr (auch Gesamtrente) enthält zusätzlich die aktuelle Überschussbeteiligung. Sie ist das, was Sie zu Beginn tatsächlich auf dem Konto haben.
Überschüsse können später steigen oder sinken. Wie sie verwendet werden, legen Sie bei Abschluss fest:
- Konstante Rente: hohe Startrente, die gleich bleibt (Teile davon sind nicht garantiert).
- Dynamische Rente: niedrigere Startrente, die jährlich steigt – Schutz gegen Kaufkraftverlust.
- Teildynamische Rente: Mischform aus beidem.
Mehr dazu: konstante, dynamische und teildynamische Sofortrente.
Hinterbliebene absichern
Was passiert mit dem Kapital im Todesfall?
Ohne Zusatz endet die Zahlung mit dem Tod – das restliche Kapital bleibt beim Versicherer. Dafür ist die Rente am höchsten. Wer Angehörige absichern möchte, wählt eine dieser Optionen:
Rentengarantiezeit
Stirbt die versicherte Person innerhalb der Garantiezeit (zum Beispiel 10 Jahre), erhalten die Erben die restlichen Renten bis zu deren Ende.
Kapitalrückgewähr
Die Erben erhalten den Einmalbeitrag abzüglich der bereits gezahlten Renten. Diese Option kostet am meisten Rente.
Hinterbliebenenrente
Nach dem Tod zahlt der Versicherer eine lebenslange Rente an den Partner weiter – ganz oder anteilig.
Tipp: Vergleichen Sie Angebote nur mit identischem Todesfallschutz. Ein Tarif ohne Absicherung zeigt immer die höhere Rente – das macht ihn nicht automatisch besser.
Steuer
Wie wird die Sofortrente versteuert?
Eine lebenslange private Sofortrente wird nur mit dem Ertragsanteil besteuert (§ 22 EStG). Das Finanzamt unterstellt, dass der größte Teil der Rente die Rückzahlung Ihres eigenen Kapitals ist. Nur der Zinsanteil zählt als Einkommen. Der Prozentsatz hängt vom Alter bei Rentenbeginn ab und bleibt lebenslang gleich.
Beispiel: 428 Euro Rente im Monat, Rentenbeginn mit 65 Jahren. Jahresrente 5.136 Euro, davon 18 Prozent steuerpflichtig = 924 Euro. Nur dieser Betrag wird zu Ihren übrigen Einkünften gerechnet. Liegt Ihr gesamtes zu versteuerndes Einkommen unter dem Grundfreibetrag (2026: 12.348 Euro), fällt gar keine Steuer an.
Zur Krankenversicherung: Pflichtmitglieder der Krankenversicherung der Rentner zahlen auf die private Sofortrente keine Beiträge. Freiwillig gesetzlich Versicherte müssen Beiträge zahlen.
Ausführlich: Besteuerung der Sofortrente und Basis-Sofortrente mit Steuervorteil.
| Alter bei Rentenbeginn | Ertragsanteil |
|---|---|
| 60 Jahre | 22 % |
| 63 Jahre | 20 % |
| 65 Jahre | 18 % |
| 67 Jahre | 17 % |
| 70 Jahre | 15 % |
| 75 Jahre | 11 % |
Abwägung
Vor- und Nachteile der Sofortrente
Vorteile
- Lebenslanges Einkommen – Sie können das Geld nicht „überleben“.
- Kein Börsenrisiko, die garantierte Rente sinkt nie.
- Niedrige Steuer durch den Ertragsanteil.
- Keine Verwaltung: Die Rente kommt jeden Monat von allein.
- Geschützt durch den Sicherungsfonds der Lebensversicherer (Protektor).
Nachteile
- Das Kapital ist gebunden und nach Rentenbeginn meist nicht kündbar.
- Ohne Todesfallschutz geht das Restkapital nicht an die Erben.
- Eine konstante Rente verliert durch Inflation an Kaufkraft.
- Die Rendite ist niedriger als bei Aktien – dafür ist sie sicher.
- Die Rentenhöhen unterscheiden sich je nach Anbieter stark.

Für wen?
Für wen eignet sich eine Sofortrente?
Eine Sofortrente passt, wenn Sie kurz vor oder im Ruhestand sind, über freies Kapital verfügen und Ihre festen Ausgaben dauerhaft absichern möchten. Typische Anlässe sind die Auszahlung einer Lebensversicherung, ein Erbe oder der Verkauf einer Immobilie.
- Die gesetzliche Rente reicht nicht für die laufenden Kosten.
- Sie möchten sich nicht um Geldanlage und Börse kümmern.
- Sie wollen sicher sein, dass das Geld auch mit 95 noch reicht.
Weniger geeignet ist sie, wenn Sie das Geld flexibel brauchen oder vor allem vererben möchten. Dann ist ein Entnahmeplan die bessere Wahl – oder eine Kombination: Grundbedarf über die Sofortrente, den Rest flexibel anlegen. Einen direkten Vergleich finden Sie in Sofortrente vs. ETF-Entnahmeplan.

35 Jahre Erfahrung
Ihr Ansprechpartner
Ihre persönliche Sofortrente berechnen
Ich vergleiche für Sie alle Anbieter mit identischen Vorgaben, erkläre Garantie- und Gesamtrente verständlich und begleite Sie bis zum Vertrag – kostenlos und unverbindlich.
FAQ
Häufige Fragen zur Sofortrente
Was ist eine Sofortrente in einem Satz?
Eine Sofortrente ist eine private Rentenversicherung gegen Einmalbeitrag, bei der die Rentenzahlung direkt im Folgemonat beginnt und – bei der lebenslangen Variante – bis zum Tod gezahlt wird.
Ab welchem Betrag lohnt sich eine Sofortrente?
Viele Versicherer nehmen Einmalbeiträge ab etwa 5.000 bis 10.000 Euro an. Spürbar wird die Rente meist ab 25.000 Euro: Mit 100.000 Euro lag die Rente im ersten Jahr für einen 65-Jährigen im November 2026 je nach Anbieter zwischen 306 und 436 Euro im Monat.
Wie viel von der Sofortrente ist garantiert?
Garantiert ist die Mindestrente aus dem Vertrag. Bei den meisten Tarifen kommt eine nicht garantierte Überschussbeteiligung hinzu. Im Musterfall vom 03.11.2026 lagen die garantierten Renten überwiegend zwischen 300 und 314 Euro, einige Tarife garantieren nahezu die gesamte Rente.
Wie wird eine Sofortrente versteuert?
Eine lebenslange private Sofortrente wird nur mit dem Ertragsanteil versteuert. Er richtet sich nach dem Alter bei Rentenbeginn: mit 65 Jahren sind 18 Prozent der Rente steuerpflichtig, mit 67 Jahren 17 Prozent. Der Anteil bleibt für die gesamte Laufzeit gleich.
Was passiert mit dem Geld, wenn ich früh sterbe?
Ohne Zusatzvereinbarung endet die Zahlung mit dem Tod. Mit einer Rentengarantiezeit (zum Beispiel 10 Jahre) oder einer Kapitalrückgewähr erhalten Hinterbliebene die restlichen garantierten Renten oder das noch nicht verbrauchte Kapital. Diese Absicherung senkt die monatliche Rente.
Kann ich eine Sofortrente kündigen?
Eine lebenslange Sofortrente ist nach Rentenbeginn in der Regel nicht kündbar. Das eingezahlte Kapital ist gebunden. Deshalb sollte immer nur der Teil des Vermögens verrentet werden, der nicht als Reserve gebraucht wird.
Sofortrente oder Entnahmeplan – was ist besser?
Die Sofortrente zahlt garantiert lebenslang, das Kapital ist aber gebunden. Ein Entnahmeplan bleibt flexibel und vererbbar, kann aber aufgebraucht werden, wenn man sehr alt wird oder die Börse schwach läuft. Häufig ist eine Kombination aus beidem sinnvoll.
Transparenz und Aktualität
Fachlich geprüft und mit Primärquellen belegt
Fachredaktion Finanzmanager24
Redaktioneller Stand:
Zahlen, Steuerregeln und Marktdaten wurden anhand der folgenden Quellen geprüft. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Anlage-, Rechts- oder Steuerberatung.
- Morgen & Morgen: Tarifvergleich Sofortrente, Stand 03.11.2026 (Musterfall 65 Jahre, 100.000 €)
- § 22 EStG – Ertragsanteil von Leibrenten (gesetze-im-internet.de)
- § 32a EStG – Einkommensteuertarif, Grundfreibetrag 2026
- § 2 Deckungsrückstellungsverordnung – Höchstrechnungszins 1,0 % ab 2025
- Protektor Lebensversicherungs-AG – Sicherungsfonds der Lebensversicherer
Weiterlesen
Mehr zur Sofortrente

Anbietervergleich 2026
Alle 23 Anbieter mit garantierter Rente und Rente im 1. Jahr im direkten Vergleich.
Beitrag lesen
Steuer Sofortrente
Ertragsanteil, Krankenversicherung und Erbschaftsteuer verständlich erklärt.
Beitrag lesenBasis-Sofortrente
Einmalbeitrag von der Steuer absetzen – mit Rechner für Ihre Steuerersparnis 2026.
Beitrag lesen