

Kurz erklärt
Was ist eine Pflegerentenversicherung?
Eine Pflegerentenversicherung zahlt Ihnen im Pflegefall eine monatliche Rente, die Sie frei verwenden können. Die Höhe richtet sich nach dem Pflegegrad. Sie schließt die Lücke zwischen den Leistungen der gesetzlichen Pflegeversicherung und den tatsächlichen Kosten – im Pflegeheim lag der Eigenanteil zum 1. Juli 2026 im Durchschnitt bei 3.364 Euro im Monat. Sie ist eine Lebensversicherung mit garantierten Leistungen und meist stabilen Beiträgen.
Pflegelücke
Was Pflege wirklich kostet
Die gesetzliche Pflegeversicherung ist eine Teilkaskoversicherung. Sie zahlt feste Pauschalen – alles darüber hinaus tragen Sie selbst. Im Pflegeheim lag der Eigenanteil im ersten Jahr zum 1. Juli 2026 im Bundesdurchschnitt bei 3.364 Euro im Monat.
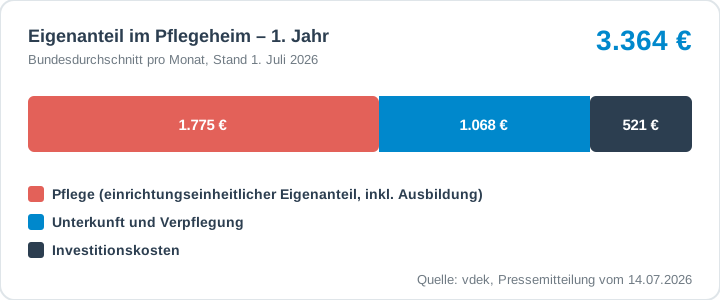
Mit längerer Aufenthaltsdauer übernimmt die Pflegekasse einen wachsenden Teil der reinen Pflegekosten: 15 Prozent im ersten Jahr, 30 Prozent im zweiten, 50 Prozent im dritten und 75 Prozent ab dem vierten Jahr. Unterkunft, Verpflegung und Investitionskosten zahlen Sie aber immer selbst. Reichen Rente und Ersparnisse nicht, springt das Sozialamt ein. Kinder werden erst ab einem Jahreseinkommen von 100.000 Euro brutto zum Elternunterhalt herangezogen.
Gesetzliche Pflegeversicherung
Leistungen der Pflegekasse 2026
| Pflegegrad | Pflegegeld | Pflegesachleistung | Vollstationär |
|---|---|---|---|
| Pflegegrad 1 | – | – | 131 € |
| Pflegegrad 2 | 347 € | 796 € | 805 € |
| Pflegegrad 3 | 599 € | 1.497 € | 1.319 € |
| Pflegegrad 4 | 800 € | 1.859 € | 1.855 € |
| Pflegegrad 5 | 990 € | 2.299 € | 2.096 € |
Private Vorsorge
Die drei Arten privater Pflegeversicherung
Pflegerentenversicherung
Eine Lebensversicherung, die im Pflegefall eine monatliche Rente zahlt – frei verwendbar, oft mit Beitragsbefreiung und Todesfallleistung.
Pflegetagegeld
Eine Krankenzusatzversicherung mit festem Tagessatz je Pflegegrad. Meist günstiger, Beiträge können aber steigen.
Pflegekostenversicherung
Erstattet nachgewiesene Pflegekosten nach Leistung der Pflegekasse. Kaum noch angeboten.
Staatlich gefördert ist nur das Pflegetagegeld nach § 126 SGB XI („Pflege-Bahr“): 5 Euro Zulage im Monat bei mindestens 10 Euro Eigenbeitrag.

Im Ruhestand
Schon in Rente? Pflegeschutz gegen Einmalbeitrag
Wer bereits im Ruhestand ist und über Kapital verfügt, kann den Pflegeschutz mit einem Einmalbeitrag finanzieren – ohne laufende Beiträge. Alternativ bieten einige Sofortrenten eine Pflegeoption: Wird die versicherte Person pflegebedürftig, erhöht sich die Rente.
Pflegerente gegen EinmalbeitragFür wen?
Für wen sich eine Pflegerentenversicherung lohnt
Eigentümer
Wer Haus oder Wohnung für Partner oder Kinder erhalten möchte, schützt das Vermögen vor dem Verkauf im Pflegefall.
Paare
Wird ein Partner pflegebedürftig, muss der andere weiter seine eigenen Kosten tragen können.
Selbstbestimmte
Eine frei verwendbare Pflegerente ermöglicht die Wahl zwischen Pflege zu Hause und im Heim.

35 Jahre Erfahrung
Ihr Ansprechpartner
Pflegevorsorge persönlich planen
Ich rechne Ihre persönliche Pflegelücke aus und vergleiche Pflegerente, Pflegetagegeld und Pflegerente gegen Einmalbeitrag – kostenlos und unverbindlich.
FAQ
Häufige Fragen zur Pflegerentenversicherung
Was kostet ein Platz im Pflegeheim?
Zum 1. Juli 2026 lag der Eigenanteil im ersten Jahr im Bundesdurchschnitt bei 3.364 Euro im Monat – nach Abzug der Leistungen der Pflegekasse. Er setzt sich aus 1.775 Euro Pflegekosten, 1.068 Euro Unterkunft und Verpflegung und 521 Euro Investitionskosten zusammen.
Was zahlt die gesetzliche Pflegeversicherung?
Sie zahlt feste Pauschalen je Pflegegrad, zum Beispiel 599 Euro Pflegegeld oder 1.497 Euro Pflegesachleistung in Pflegegrad 3, im Heim 1.319 Euro. Die tatsächlichen Kosten liegen meist deutlich höher.
Was ist der Unterschied zwischen Pflegerente und Pflegetagegeld?
Die Pflegerente ist eine Lebensversicherung mit garantierten Leistungen und meist stabilen Beiträgen, oft mit Todesfallleistung. Das Pflegetagegeld ist eine Krankenzusatzversicherung, meist günstiger, die Beiträge können aber steigen.
Müssen meine Kinder für meine Pflege zahlen?
Erst wenn ihr Jahresbruttoeinkommen 100.000 Euro übersteigt. Vorher übernimmt das Sozialamt ungedeckte Kosten – nachdem eigenes Vermögen bis auf ein Schonvermögen eingesetzt wurde.
Transparenz und Aktualität
Fachlich geprüft und mit Primärquellen belegt
Fachredaktion Finanzmanager24
Redaktioneller Stand:
Zahlen, Steuerregeln und Marktdaten wurden anhand der folgenden Quellen geprüft. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Anlage-, Rechts- oder Steuerberatung.
- vdek: Eigenbeteiligung in der stationären Pflege, Pressemitteilung vom 14.07.2026
- Bundesministerium für Gesundheit: Leistungen der Pflegeversicherung
- §§ 36, 37, 43 SGB XI – Pflegesachleistung, Pflegegeld, vollstationäre Pflege
- § 43c SGB XI – Begrenzung des Eigenanteils (Leistungszuschläge)
- § 94 SGB XII – Elternunterhalt erst ab 100.000 € Jahreseinkommen
- § 126 SGB XI – Förderung der privaten Pflegevorsorge
Weiterlesen
Mehr zur Pflegevorsorge

Pflegerentenversicherung erklärt
Wie die Pflegerente funktioniert, wann sie zahlt und worauf es ankommt.
Beitrag lesenPflegerente gegen Einmalbeitrag
Pflegeschutz ohne laufende Beiträge – für Menschen ab 60.
Beitrag lesen
Pflegerentenversicherung Vergleich
Die wichtigsten Kriterien für einen fairen Tarifvergleich.
Beitrag lesen